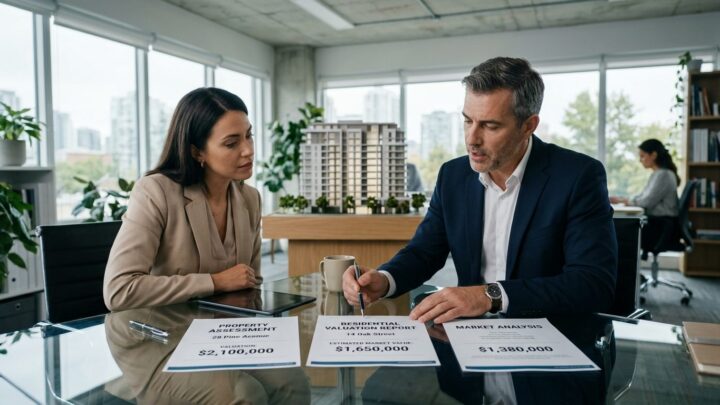
Ejerskifteforsikring er en forsikring, som mange boligkøbere støder på i forbindelse med et boligkøb, men som samtidig er omgærdet af en del misforståelser om, hvem der egentlig skal betale, og hvad den konkret dækker. Når du står med en tilstandsrapport og et tilbud på en ejerskifteforsikring i hånden, er det afgørende at forstå, hvad du reelt køber, for forsikringen kan både spare dig for store udgifter og efterlade dig med en falsk tryghed, hvis du ikke kender dens begrænsninger.
- Ejerskifteforsikringen dækker skjulte fejl og mangler, som ikke fremgår af tilstandsrapporten eller elinstallationsrapporten.
- Sælger betaler halvdelen af præmien, hvis sælger tilbyder forsikringen som en del af huseftersynsordningen, men køber skal selv tegne den.
- Forsikringen dækker ikke normal slitage, kosmetiske forhold eller skader, som du selv eller din rådgiver burde have opdaget.
- Prisen varierer kraftigt afhængigt af boligens alder, stand og dækningsperiode, typisk fra nogle få tusinde til over tyve tusind kroner.
Hvad er en ejerskifteforsikring?
En ejerskifteforsikring er en forsikring, som du som boligkøber kan tegne i forbindelse med køb af en bolig, der sælges efter den danske huseftersynsordning. Forsikringen hænger tæt sammen med tilstandsrapporten og elinstallationsrapporten, som sælger skal fremlægge, hvis både sælger og køber ønsker at fritage sælger for det almindelige 10 årige ansvar for skjulte fejl og mangler efter købeloven.
Uden huseftersynsordningen hæfter sælger i udgangspunktet for skjulte fejl i op til 10 år efter overtagelsen. Med ordningen flytter ansvaret i stedet over til en forsikring, som køber vælger at tegne. Det betyder konkret, at hvis der senere dukker en fejl op, som ikke var beskrevet i tilstandsrapporten, er det ikke sælger, du skal gå efter, men forsikringsselskabet.
Ordningen blev indført for at skabe en mere forudsigelig og fair proces for begge parter. Sælger slipper for en langvarig og usikker hæftelsesperiode, mens køber til gengæld får en forsikring, der dækker de fejl, som en sagkyndig bygningsgennemgang ikke kunne afsløre. Det er Sikkerhedsstyrelsen, der administrerer den såkaldte huseftersynsordning i Danmark, og du kan læse mere om de officielle rammer og krav til tilstandsrapporter hos Sikkerhedsstyrelsen.
Hvornår kan du tegne en ejerskifteforsikring?
Det er kun muligt at tegne en ejerskifteforsikring, hvis boligen er solgt med en gyldig tilstandsrapport og elinstallationsrapport, som ikke er ældre end seks måneder på overtagelsesdagen. Rapporterne skal være udarbejdet af en beskikket bygningssagkyndig og en autoriseret elinstallatør. Uden disse to dokumenter kan forsikringsselskaberne som udgangspunkt ikke tilbyde en ejerskifteforsikring, og så er det i stedet det almindelige mangelsansvar efter købeloven, der gælder.
Hvem betaler for forsikringen, køber eller sælger?
Det er en af de mest udbredte misforståelser i forbindelse med boligkøb: Mange tror, at sælger betaler for ejerskifteforsikringen, fordi det er sælger, der har interesse i at blive fritaget for ansvar. Realiteten er en anden. Det er altid køber, der tegner og ejer forsikringen, fordi det er køber, der har brug for dækningen, hvis der senere opstår en skjult fejl.
Til gengæld er der en delt økonomisk byrde. Hvis sælger ønsker at benytte sig af huseftersynsordningen og dermed blive fritaget for det 10 årige mangelsansvar, er sælger forpligtet til at tilbyde at betale halvdelen af præmien for den billigste relevante ejerskifteforsikring på markedet, som dækker boligen. Det fremgår af lov om forbrugerbeskyttelse ved erhvervelse af fast ejendom. Sælger skal fremlægge et konkret tilbud på en forsikring sammen med salgsopstillingen, og det er dette tilbud, der danner grundlag for sælgers halvdel.
Vælger du som køber at tegne en dyrere eller bredere forsikring end den, sælger har tilbudt, skal du selv betale differencen. Omvendt kan du også vælge slet ikke at tegne en forsikring, men så mister sælger automatisk sin ansvarsfritagelse, og det almindelige mangelsansvar efter købeloven genindtræder for sælger i op til 10 år.
Kort sagt:
- Køber tegner og ejer forsikringen.
- Sælger betaler op til halvdelen af præmien for den tilbudte forsikring.
- Vælger køber forsikringen fra, bortfalder sælgers ansvarsfritagelse.
Det er værd at bemærke, at sælgers tilbud om medfinansiering kun gælder, hvis du rent faktisk tegner en ejerskifteforsikring inden en bestemt frist, typisk inden for seks måneder efter tilstandsrapportens udarbejdelse. Venter du for længe, eller falder rapporterne for gamle, kan du risikere at stå uden mulighed for at få sælgers tilskud, selvom du stadig gerne vil forsikre dig mod skjulte fejl.
Hvis du er i gang med at planlægge din økonomi omkring et boligkøb, kan det også være relevant at kigge på, hvor meget du reelt bør have sparet op, før du kaster dig ud i et køb. Du kan læse mere om det i artiklen Opsparing til hus: Hvor meget skal du reelt have sparet op?, hvor der blandt andet gennemgås udgifter som udbetaling, advokatbistand og netop ejerskifteforsikring.
Hvad dækker en ejerskifteforsikring, og hvad gør den ikke?
Her ligger kernen i hele diskussionen, for mange boligkøbere har en forkert forventning om, at ejerskifteforsikringen er en slags universalforsikring mod alt, der kan gå galt med en bolig. Sådan fungerer det ikke. Forsikringen er snævert målrettet skjulte fejl og mangler, som hverken fremgår af tilstandsrapporten, elinstallationsrapporten eller af de almindelige oplysninger, du har fået i forbindelse med handlen.
Hvad dækker forsikringen typisk?
- Skjulte fejl i boligens konstruktion, som ikke kunne opdages ved en visuel gennemgang, for eksempel rådskader i skjulte bjælker eller fugtskader bag væggen.
- Fejl, der er opstået før overtagelsen, men som først viser sig senere, for eksempel revner i fundamentet eller skjulte rørskader.
- Udgifter til udbedring af de dækkede skader, herunder ofte også genhusning i nogle tilfælde, afhængigt af vilkårene.
- Juridisk bistand i forbindelse med en eventuel tvist om, hvorvidt en skade er dækket.
Hvad dækker forsikringen ikke?
- Kendte forhold, som allerede er beskrevet i tilstandsrapporten eller elinstallationsrapporten, selvom du ikke selv har læst dem grundigt.
- Normal slitage og vedligeholdelse, for eksempel nedslidte tagsten, der har nået deres forventede levetid.
- Kosmetiske forhold som ridser, pletter eller farveforskelle, der ikke udgør en egentlig bygningsmæssig fejl.
- Forhold uden for selve boligen, som udestuer, garager, swimmingpools eller andre sekundære bygninger, medmindre de specifikt er medtaget i tilstandsrapporten og forsikringen.
- Skimmelsvamp og andre følgeskader, der kan være undtaget eller kun delvist dækket afhængigt af police og selskab.
- Skader, som skyldes ombygninger eller renoveringer, du selv har fået udført efter overtagelsen.
Netop fordi dækningsomfanget varierer meget fra selskab til selskab, er det afgørende at læse forsikringsbetingelserne grundigt, før du underskriver. Nogle selskaber tilbyder udvidede dækninger mod merpris, for eksempel dækning af skimmelsvamp eller svage strømstyringsanlæg, mens andre holder sig til minimumsdækningen. Wikipedia giver et godt overblik over den juridiske baggrund for ordningen, hvis du vil dykke dybere ned i lovgrundlaget.
Det er også værd at huske, at en ejerskifteforsikring ikke erstatter din egen agtpågivenhed som køber. Har tilstandsrapporten noteret forhold, du burde have undersøgt nærmere, eller har du fravalgt at få lavet en særskilt undersøgelse af et forhold, som rapporten anbefalede, kan forsikringsselskabet afvise erstatning med henvisning til, at skaden burde have været opdaget. Derfor er det en god idé altid at lade en uvildig rådgiver gennemgå tilstandsrapporten sammen med dig, inden du beslutter dig for omfanget af din ejerskifteforsikring.
Hvad koster en ejerskifteforsikring typisk?
Prisen på en ejerskifteforsikring afhænger af en række faktorer, og der er stor forskel på, hvad du ender med at betale, afhængigt af boligens alder, stand, geografiske placering og den valgte dækningsperiode. Som udgangspunkt kan du forvente en præmie, der ligger et sted mellem cirka 3.000 og 25.000 kroner for en samlet dækningsperiode på fem år, som er den mest almindelige løbetid.
De faktorer, der typisk påvirker prisen, er blandt andet:
- Boligens alder, hvor ældre boliger ofte udløser en højere præmie på grund af større risiko for skjulte fejl.
- Tilstandsrapportens karakterer, hvor flere K2 og K3 karakterer (alvorlige skader eller risiko for skader) normalt øger prisen.
- Boligtype, hvor et stråtækt hus eller en gammel bindingsværksejendom typisk er dyrere at forsikre end et nyere parcelhus.
- Dækningsperiode, hvor en forsikring med fem års dækning koster mere end en med eksempelvis to eller tre år, men til gengæld giver tryghed i en længere periode.
- Selvrisiko og dækningsomfang, hvor en bredere dækning eller lavere selvrisiko naturligt hæver prisen.
Husk, at det er sælgers tilbud, der danner udgangspunkt for, hvor meget sælger bidrager med. Vælger du en dyrere forsikring med bedre dækning, betaler du selv differencen. Det kan derfor betale sig at indhente tilbud fra flere forsikringsselskaber og sammenligne både pris og dækningsomfang grundigt, i stedet for automatisk at vælge den forsikring, sælger har foreslået.
En praktisk tommelfingerregel er at se ejerskifteforsikringen som en del af den samlede økonomi i boligkøbet, på samme måde som du bør have styr på advokatsalær, tinglysningsafgift og de løbende udgifter til boligen. Hvis du vil have et samlet overblik over, hvad et boligkøb typisk kræver i opsparing, kan du læse Opsparing til hus: Hvor meget skal du reelt have sparet op?, hvor ejerskifteforsikringens pris sættes i relation til de øvrige købsomkostninger.
Skal du altid tegne en ejerskifteforsikring?
Der er ikke noget lovkrav om, at du som køber skal tegne en ejerskifteforsikring. Du har altid ret til at takke nej. Konsekvensen er dog, at sælgers ansvarsfritagelse under huseftersynsordningen bortfalder, hvilket betyder, at sælger igen hæfter for skjulte fejl og mangler i op til 10 år efter overtagelsen efter de almindelige regler i købeloven.
For mange købere lyder det umiddelbart trygt, at sælger stadig hæfter, men i praksis er det ofte sværere og dyrere at rejse et krav direkte mod en privat sælger end mod et forsikringsselskab. Sælger kan være flyttet, kan mangle midler til at dække en skade, eller en tvist kan trække ud i årevis ved domstolene. Forsikringsselskabet har derimod en forpligtelse til at behandle din sag inden for rimelig tid, og du har typisk også adgang til at klage til Ankenævnet for Forsikring, hvis du er uenig i selskabets afgørelse.
Situationer hvor det kan give mening at fravælge forsikringen
- Du køber en helt ny bolig med byggegaranti, hvor risikoen for skjulte fejl er markant lavere.
- Du har selv stor byggeteknisk indsigt og vælger bevidst at stole på egen vurdering af risikoen.
- Tilstandsrapporten er meget ren, og du handler med en sælger, du har stor tillid til, og som fortsat bor i lokalområdet.
Situationer hvor det typisk anbefales at tegne forsikringen
- Du køber en ældre bolig med flere K2 eller K3 karakterer i tilstandsrapporten.
- Du har begrænset økonomisk råderum til uforudsete udgifter til reparationer.
- Du ønsker en hurtig og forudsigelig proces, hvis der opstår skader, i stedet for en langstrakt tvist med en privat sælger.
Uanset hvad du vælger, er det klogt at bruge god tid på at gennemgå tilstandsrapporten med en sagkyndig, inden du træffer beslutningen. Det samme princip om grundig undersøgelse før du betaler eller forpligter dig, gælder i øvrigt bredt i boligprojekter. Skal du for eksempel have udført renoveringsarbejde efter overtagelsen, er det en god idé at sætte dig ind i, hvordan du tjekker håndværkerens økonomi før du betaler forskud, så du undgår unødige økonomiske overraskelser i forlængelse af boligkøbet.
Ofte stillede spørgsmål
Kan jeg fortryde min ejerskifteforsikring, efter jeg har tegnet den?
Ja, som ved de fleste forsikringer har du som forbruger normalt en fortrydelsesret på 14 dage efter tegning, jævnfør forsikringsaftaleloven. Ønsker du at fortryde senere, kan du ofte opsige forsikringen med et varsel, men du mister så sælgers fritagelse for mangelsansvar, hvis opsigelsen sker inden for den relevante periode. Tjek altid de konkrete vilkår i din police eller kontakt dit forsikringsselskab direkte.
Hvad sker der, hvis jeg finder en skade kort efter overtagelsen?
Opdager du en skade kort efter overtagelsen, skal du hurtigst muligt anmelde den til forsikringsselskabet og dokumentere forholdet, gerne med fotos og en beskrivelse af, hvornår du opdagede skaden. Selskabet vil herefter vurdere, om skaden var til stede før overtagelsen, og om den var skjult i tilstandsrapportens forstand. Vent ikke for længe, da forsinket anmeldelse kan svække din sag.
Gælder ejerskifteforsikringen også for andelsboliger og ejerlejligheder?
Nej, huseftersynsordningen og dermed ejerskifteforsikringen gælder kun ved handel med ejendomme, der er omfattet af ordningen, typisk private en og tofamiliehuse. Andelsboliger og ejerlejligheder er som udgangspunkt ikke omfattet, da ansvarsforholdene her er reguleret på andre måder, blandt andet gennem andelsboligforeningens og ejerforeningens vedligeholdelsespligt.
Kan jeg vælge et andet forsikringsselskab end det, sælger har indhentet tilbud fra?
Ja, du er ikke forpligtet til at vælge det selskab, sælger har indhentet tilbud fra. Du kan frit sammenligne priser og dækning hos flere udbydere. Husk dog, at sælgers økonomiske bidrag er beregnet ud fra det oprindelige tilbud, så vælger du en dyrere eller bredere forsikring, skal du selv betale differencen mellem de to tilbud.